中国信达业务全景分析|2026年全国不良资产一二级市场数据研究(山东·广东·新疆·上海·辽宁)
基于智收云全域数据,拆解2026年中国信达不良资产完整业务闭环,涵盖受让、出让、万亿级处置招商、区域布局、银行债权来源、二级市场受让生态,是不良资产行业投研、尽调、市场对标核心参考。
【企业概况】中国信达资产管理股份有限公司成立于1999年,是国内四大国有持牌AMC核心机构,长期承担全国银行不良资产收购、风险化解、资产盘活、二级市场流转核心职能,是国内不良资产一级市场、二级市场的核心风向标机构。
国有 AMC 承担国内银行不良资产收购与金融风险化解职能,是不良资产市场的核心参与主体。在不良资产行业研究中,中国信达年度收购、出让、处置招商数据,可直接研判银行业不良出表节奏、区域不良供给格局、地方AMC接盘偏好、二级市场交易热度。依托智收云对公不良债权公告数据库,可完整透视中国信达资产管理股份有限公司的业务全貌,从经营规模、债权趋势、区域布局、一级市场来源、二级市场流转等多维度,拆解中国信达2026年度业务结构、地域布局、资产属性与交易生态。
一、核心经营规模:1.06万亿处置招商,完整业务闭环
基于智收云1年期统计口径,中国信达形成「银行收购受让—对外出让流转—市场化处置招商」完整闭环,存量底盘与周转能力行业领先,核心三项指标清晰体现业务体量:
✅ 一级受让(收购端):累计收购规模达821.25亿元 ,涉及 4244户,持续承接国有大行、股份行、农商行批量不良债权,是新增资产储备的核心来源。
✅ 二级出让(流转端):对外流转处置规模为374.34亿元,涉及1735户,面向地方AMC、地方国资平台、产业资本、私募基金流转资产,盘活存量、回笼资金。
✅ 处置招商(盘活端):市场化招商盘活总规模高达1.06万亿元,涉及14630户,万亿级存量不良资产招商盘活规模,是中国信达核心经营底盘,远高于当期新增收购与流转规模。
行业核心结论:当期净受让规模约446.91亿元,中国信达仍在持续扩充全国不良资产库存,行业扩张节奏明确。
二、资产结构分析|信用债+抵押债双轨布局
中国信达不良资产分为信用不良债权、抵押不良债权两大品类,区域结构分化显著,风险缓释能力因地而异,适配不同区域企业融资结构与不良生成特征:
- 信用债:无抵押物兜底,集中于沿海发达省份中小微企业、贸易类企业债权,周转快、流通性强;
- 抵押债:依托不动产、设备等抵押物,安全垫充足,抗风险能力更强,是机构偏好的核心标的。
从时序趋势来看,中国信达业务波峰与商业银行季末、年末不良集中出表窗口期高度匹配,贴合国内不良资产一级市场年度运行规律。
三、地域布局|五大核心业务省份(重点)
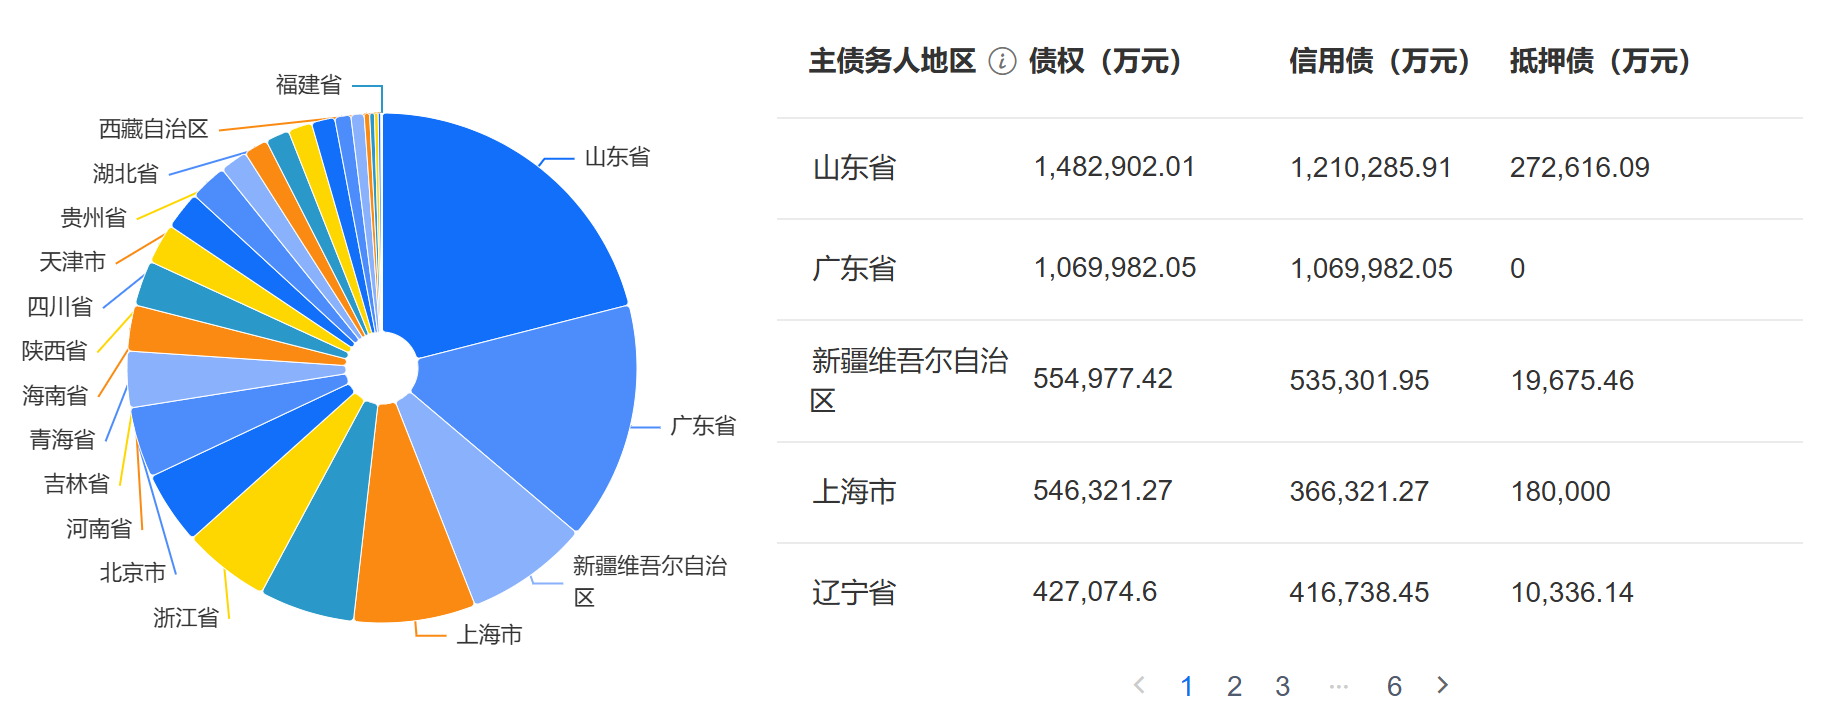
中国信达业务高度集中于东部沿海经济强省+西北重点区域,区域不良供给量直接决定业务体量,前五大地域债权规模及结构如下:
✅ 第一名:山东省(核心主战场)
总债权:146.29亿元|信用债:121.03亿元|抵押债:27.26亿元
全省体量遥遥领先,信用债为主、抵押债为辅,是中国信达全国第一大业务省份。
✅ 第二名:广东省(纯信用债核心市场)
总债权:107.00亿元|信用债:107.00亿元|抵押债:0.00亿元
全域无抵押不良债权,全部为对公信用类不良,贴合珠三角贸易、科创企业融资特征。
✅ 第三名:新疆维吾尔自治区
总债权:55.50亿元|信用债:53.53亿元|抵押债:1.97亿元
西北核心布局区域,以信用不良为主。
✅ 第四名:上海市
总债权:54.63亿元|信用债:36.63亿元|抵押债:18.00亿元
一线城市抵押债占比显著提升,资产安全垫更高。
✅ 第五名:辽宁省
总债权:42.71亿元|信用债:41.67亿元|抵押债:1.03亿元
东北核心布局省份,以信用不良债权为绝对主力。
行业价值:东部地区企业债务基数大,银行不良供给充足,成为国有AMC核心业务战场;投资人可依据该地域结构,精准判断各省不良资产供给类型、抵押资产占比、风险等级,精准匹配区域尽调与投资策略。
四、一级市场来源|核心银行出让方TOP5
中国信达一级资产供给高度依赖国有大行、全国股份制银行,同时覆盖城商行、农商行,各银行出让资产属性差异明显:
- 华夏银行深圳分行:47.28亿元(纯信用债)
- 中国银行山东分行:33.58亿元(纯信用债)
- 建设银行青岛分行:32.86亿元(抵押债为主)
- 工商银行深圳分行:25.04亿元(纯信用债)
- 建设银行北京分行:20.94亿元(信用债为主)
此外,青岛农商行、青海农信、平安银行、浦发银行为补充出让主体,形成「大行主力+中小银行补充」的稳定一级供给体系。
五、二级市场流转|核心受让机构(地方AMC+国资平台)
中国信达二级市场出让接盘方,以地方国资平台、省市地方AMC为绝对主力,民营私募为补充,市场交易生态成熟,TOP5活跃受让人如下:
- 菏泽金达资产管理有限公司:45.4亿元(主力承接信用债)
- 内江科技发展集团有限公司:36.49亿元(抵押债占比极高)
- 柳州市金投恒信投资有限公司:27.51亿元
- 济南金控资产管理有限公司:24.89亿元
- 浙江省浙商资产管理股份有限公司:12.31亿元(行业头部地方AMC)
二级市场规律:抵押类债权更受地方国资、地方AMC青睐,信用债流转更多依托区域本地平台承接,地域壁垒特征明显。
六、2026年8月最新处置公告|全域挂牌动态
2026年8月末,中国信达集中批量挂牌处置多区域债权项目,覆盖工业、农业、贸易、制造业等多行业,单户规模从千万级至亿级全覆盖:
- 山东区域:中国银行山东分行包,债权1.65亿(本金1.13亿),7户企业批量处置
- 辽宁区域:大连格林轴承债权5777.92万、瓦房店三农果业9214.18万,集中处置东北实体企业不良
- 全国多区域:同步更新千万元级单户处置、催收转让公告
批量集中挂牌,体现中国信达常态化、规模化、公开化的资产处置节奏。
七、行业总结|中国信达2026业务核心特征
- 体量特征:万亿级存量处置底盘,持续净收购扩库存,扩张态势明确;
- 资产特征:信用债、抵押债双线布局,地域资产结构差异化显著;
- 区域特征:山东、广东为全国核心阵地,东北、西北为重点补充;
- 供给特征:深度绑定国有大行、股份行,一级不良来源稳定;
- 流转特征:依托全国地方AMC、国资平台搭建成熟二级流转网络。
八、行业研究价值
行业从业者可依托智收云对公不良债权公告数据库、AMC处置招商看板,一站式完成四大国有AMC、地方AMC多维经营数据对标与行业深度研究,打通从宏观市场研判到个案尽调的全链路数字化服务,精准赋能不良资产业务实操:
✅宏观市场趋势研判:实时监测各大银行不良资产出表节奏、一二级市场供需变化,精准把握行业窗口期与市场走势,为业务布局、策略调整提供数据支撑。
✅区域不良资产布局分析:依托地域数据,拆解各省份不良资产供给规模、信用债与抵押债结构、区域风险特征,助力机构精准落地区域投资与展业规划。
✅单户债权穿透深度尽调:一键下沉单户债务企业主体,完整穿透担保链条、抵押物明细、历史转让记录与公告信息,解决传统人工尽调效率低、信息碎片化的痛点。
✅一二级市场业务精准赋能:依托海量交易数据,完成资产定价参考、优质标的快速筛选、交易对手画像研判,高效辅助资产收购、流转、招商退出全流程作业。
平台依托两大核心工具实现高效赋能:通过AMC机构画像,可全景查看全国国有AMC、地方资管机构经营规模、资产结构、交易生态;借助债务企业一键搜,可快速完成债务主体风险核查与全方位尽调,是不良资产行业投研、实操、对标必备的数字化工具。
相关阅读: 不良资产处置|AMC债权流转|中国信达|AMC行业研究|智收云债务企业一键搜|银行不良债权
本文数据来源于智收云对公不良债权公告数据库,仅供行业研究参考,不构成任何投资建议,具体请联系智收云客服。
往期推荐 RECOMMEND